01
自然人服务付款
特定七类服务的增值税扣缴办法自11月1日施行
建立分类核验、付款扣缴和按期申报流程只看五件值得管理层确认的事,先看影响,再定动作。
特定七类服务的增值税扣缴办法自11月1日施行
建立分类核验、付款扣缴和按期申报流程全国统一裁量基准自11月1日实施
清理待办违法事项,依法整改并维护程序权利适用加油站11月1日前实现“交易即开票”
确认系统和交易、收款、发票数据闭环10月制造业PMI 49.3%,较上月下降0.8个百分点
优先检查订单、应收和库存,不盲目扩产符合条件企业每月1—10日可申请2026年度名单
抓紧准备研发、高新资质、制造业销售占比材料政策事实、适用企业与经营建议分开呈现,避免扩大解释。
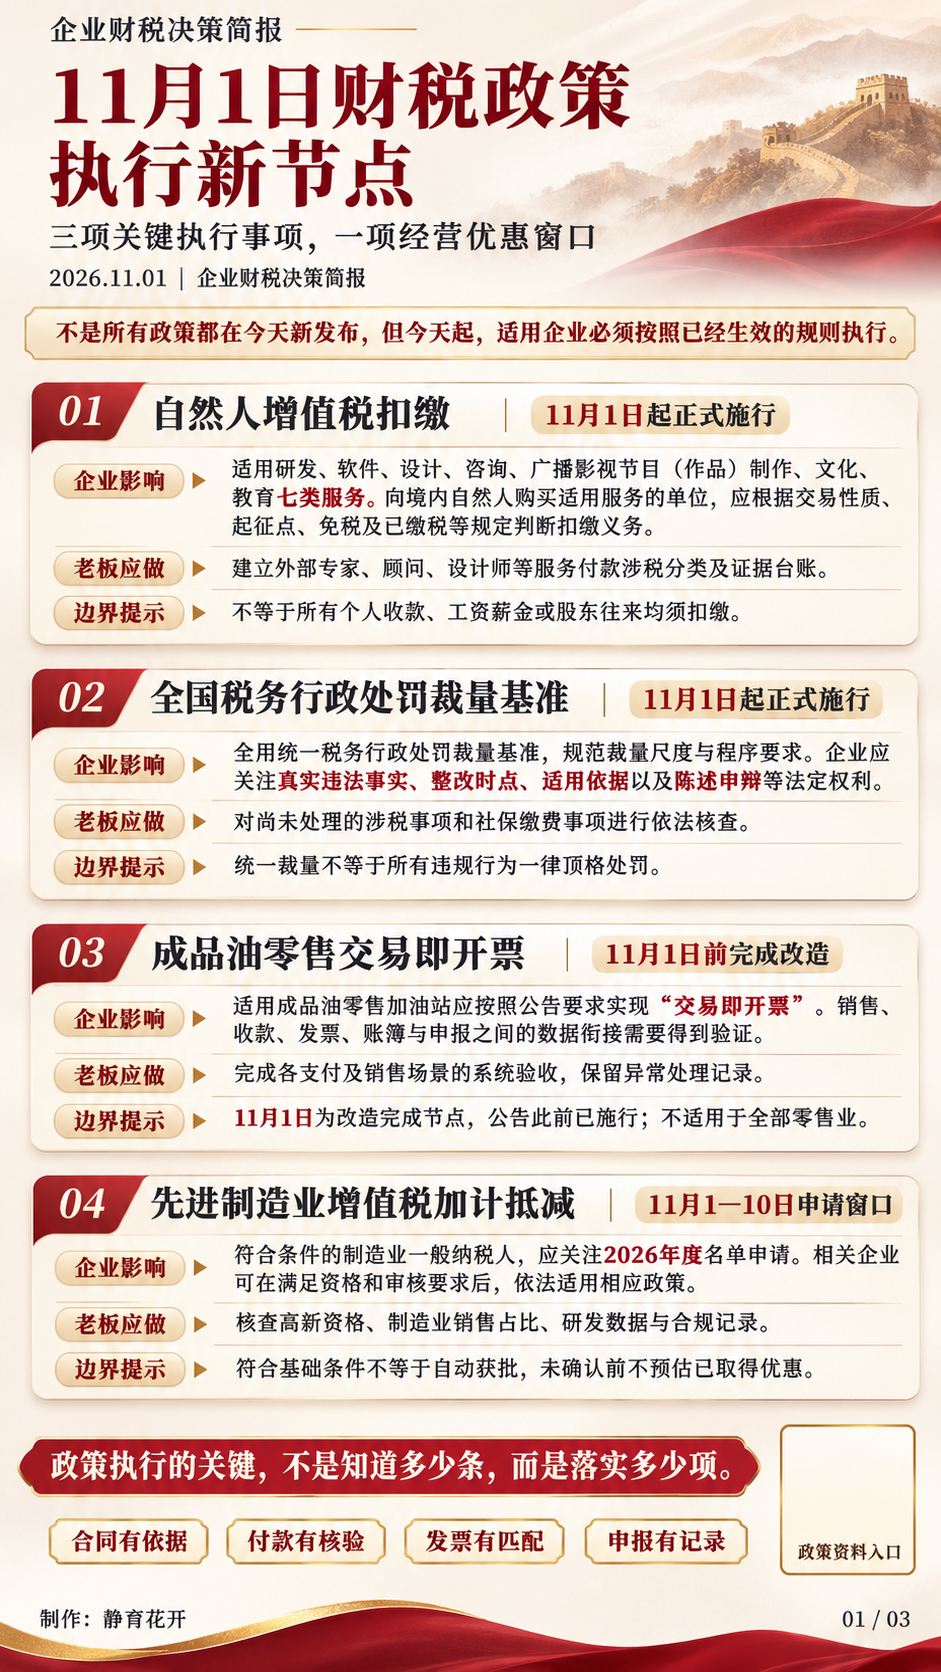
政策事实财政部、税务总局公告2026年第28号及国家税务总局公告2026年第19号配套施行。适用研发、软件、设计、咨询、广播影视节目(作品)制作、文化、教育七类服务,须根据自然人身份、单次(日)销售额、起征点、免税及已缴税等规定具体判断。
谁受影响频繁向独立专家、设计师、顾问、讲师等境内自然人支付上述应税服务价款的企业;不能扩大到全部个人收款、工资薪金及一般股东往来。
经营影响付款流程需增加交易性质、合同价税、自然人已缴税证明及扣缴申报核验,影响税款清算、成本管理与现金流计划。
企业建议财税、采购及法务联合建立“自然人七类服务付款台账”,核对合同、验收、支付与扣缴申报记录;具体起征点和例外以办法及申报填报说明为准。
政策事实国家税务总局公告2026年第20号自11月1日施行。处罚决定应载明裁量基准适用情况;符合条件的轻微违法、及时改正且没有造成危害后果的,依法不予处罚;依法保障陈述、申辩和听证等权利。
谁受影响所有纳税人、扣缴义务人和相关缴费主体,尤其存在已发现违法事项、欠费或在办处罚的单位。
企业建议逐项核对事实、法定依据、整改时点和往来文书;社保费相关处罚须结合具体违法构成、法定处理程序与适用档次判断,不把单一金额当作全国自动处罚阈值。
政策事实国家税务总局公告2026年第11号自2026年6月8日施行,规定适用的成品油零售加油站应于2026年11月1日前实现“交易即开票”。11月1日是改造节点,并非该公告的施行日。
适用边界覆盖符合公告定义的成品油零售加油站,包括有关水上加油趸船和只销售柴油的农村网点,不适用于全部零售业。
企业建议运营、财务、IT联测现金、第三方支付、加油卡、互联网平台、对公转账和赊销等适用情形,形成“销售—收款—发票—账簿—申报”差异核对与异常处置记录。
政策事实工信厅联财函〔2026〕418号明确2026年度名单申请要求;符合条件的高新技术企业中的制造业一般纳税人,应核实制造业销售额占全部销售额比重超过50%、相关研发与合规要求。相关企业可按每月1—10日窗口申请,具体批次和受理规则以官方通知为准。
企业建议11月10日前备齐资格证书、研发归集、制造业销售分类及近36个月合规记录,未审核确认前不得把潜在优惠当作已经取得的收益。
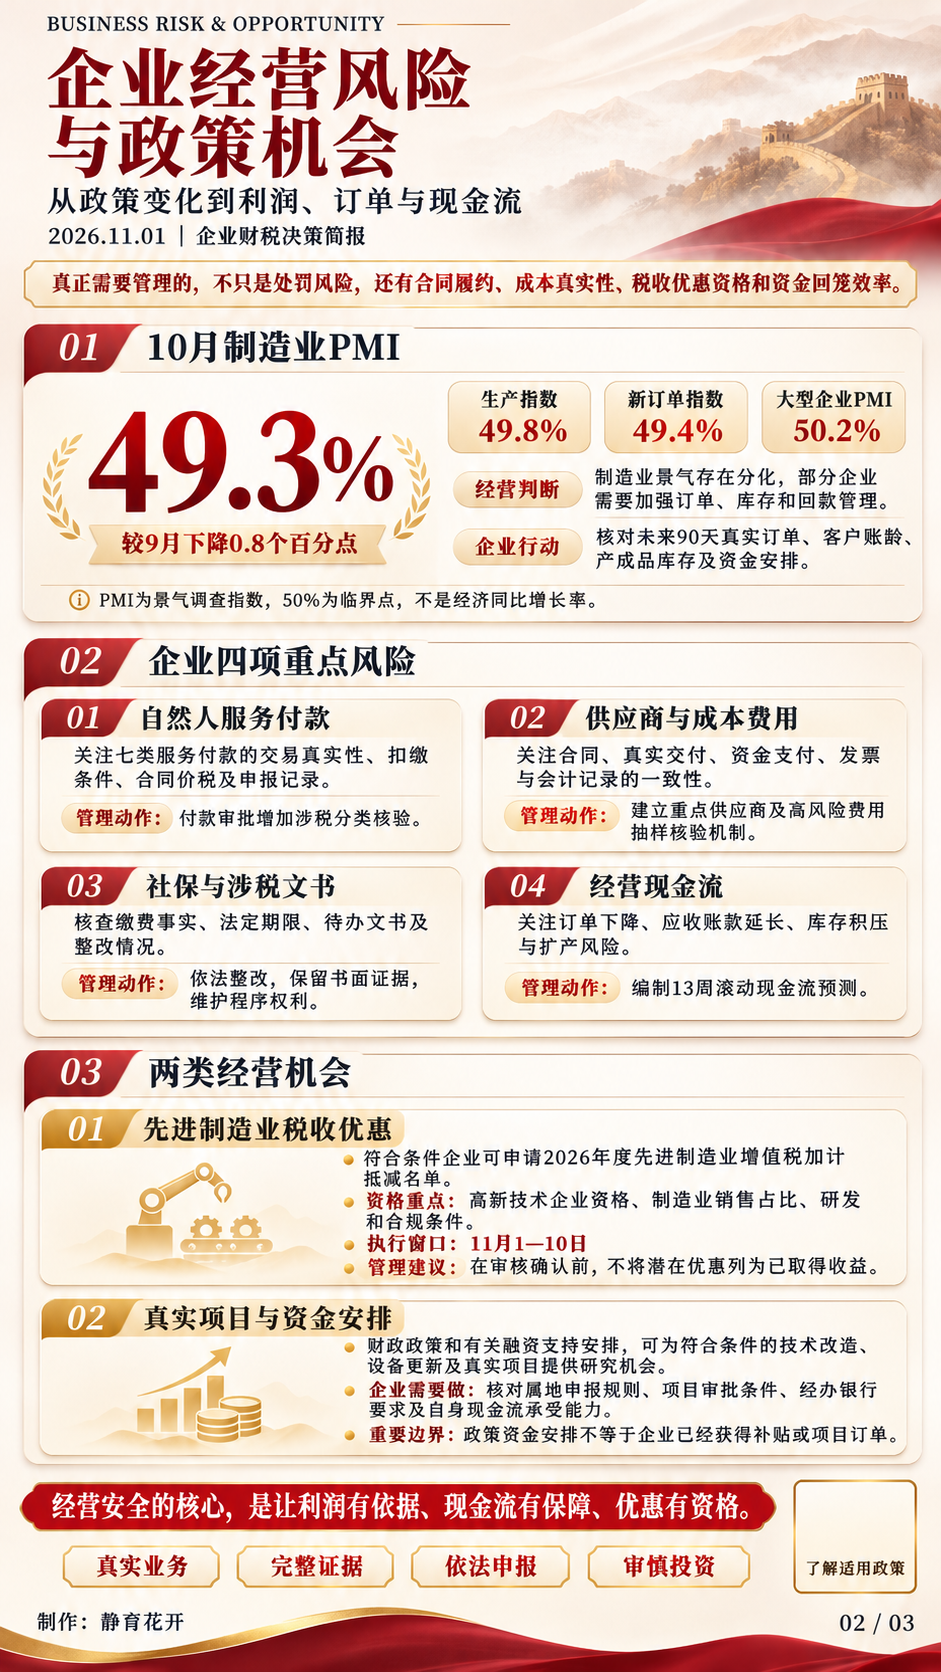
PMI是经营观察信号,不是税务新政,也不是所有行业的增长率。
国家统计局10月31日公布:2026年10月制造业PMI为49.3%,较9月下降0.8个百分点;生产指数49.8%,新订单指数49.4%;大型企业PMI为50.2%,中型企业48.4%,小型企业47.5%。PMI是景气调查指数,50%为临界点,并非经济同比增速。
专业判断|行业与企业规模分化明显,部分制造业企业面临新增订单与周转压力,但不能据此推断所有行业同步收缩。
企业建议|销售、采购和财务协同核对未来90天订单、客户账龄、产成品库存、回款安排;投资和扩产以真实订单及资金可承受能力为基础。
财政部10月23日公布:2026年前三季度全国一般公共预算收入172292亿元,同比增长5.1%;其中税收收入140706亿元,同比增长6.1%。这是宏观统计,不表示个别企业税负增加或已获得财政补助。
对有真实技术改造、设备更新、政府项目储备需求的企业,可依据所在地主管部门已公布的项目政策、资金计划及银行条件准备材料;“资金安排”不等于“企业必定获批”。
真实合同、完整证据与依法申报,是经营效率的底盘。
交易真实性、合同价税、扣缴义务与申报例外
建立付款审批前的涉税分类交易、收款、发票与账簿不一致
保留上线验收及差异闭环记录并非达到某金额即自动处罚
核对缴费事实、整改期限与程序权利资质有效性与清单审批并重
建立优惠资格持续监控机制业务真实、合同、交付、资金和凭证
将四流核查落实为抽样流程PMI变化不等于企业必然衰退
制定13周现金流和回款压力测试先进制造业名单申请须关注高新资格、制造业销售占比、研发与合规要求。尚未获得确认的潜在优惠,不计入既得收益。
国家税务总局于2026年10月30日发布《非居民企业机构、场所企业所得税管理办法(征求意见稿)》,征求意见截至11月29日。该文件尚未成为正式执行规则。涉及境内机构、场所或跨境经营的企业,可以开展影响评估,但不得按征求意见稿直接改变申报义务。
政府资金安排、项目入库与经办银行条件需要逐项核对,不能等同于企业已经获得财政补贴。
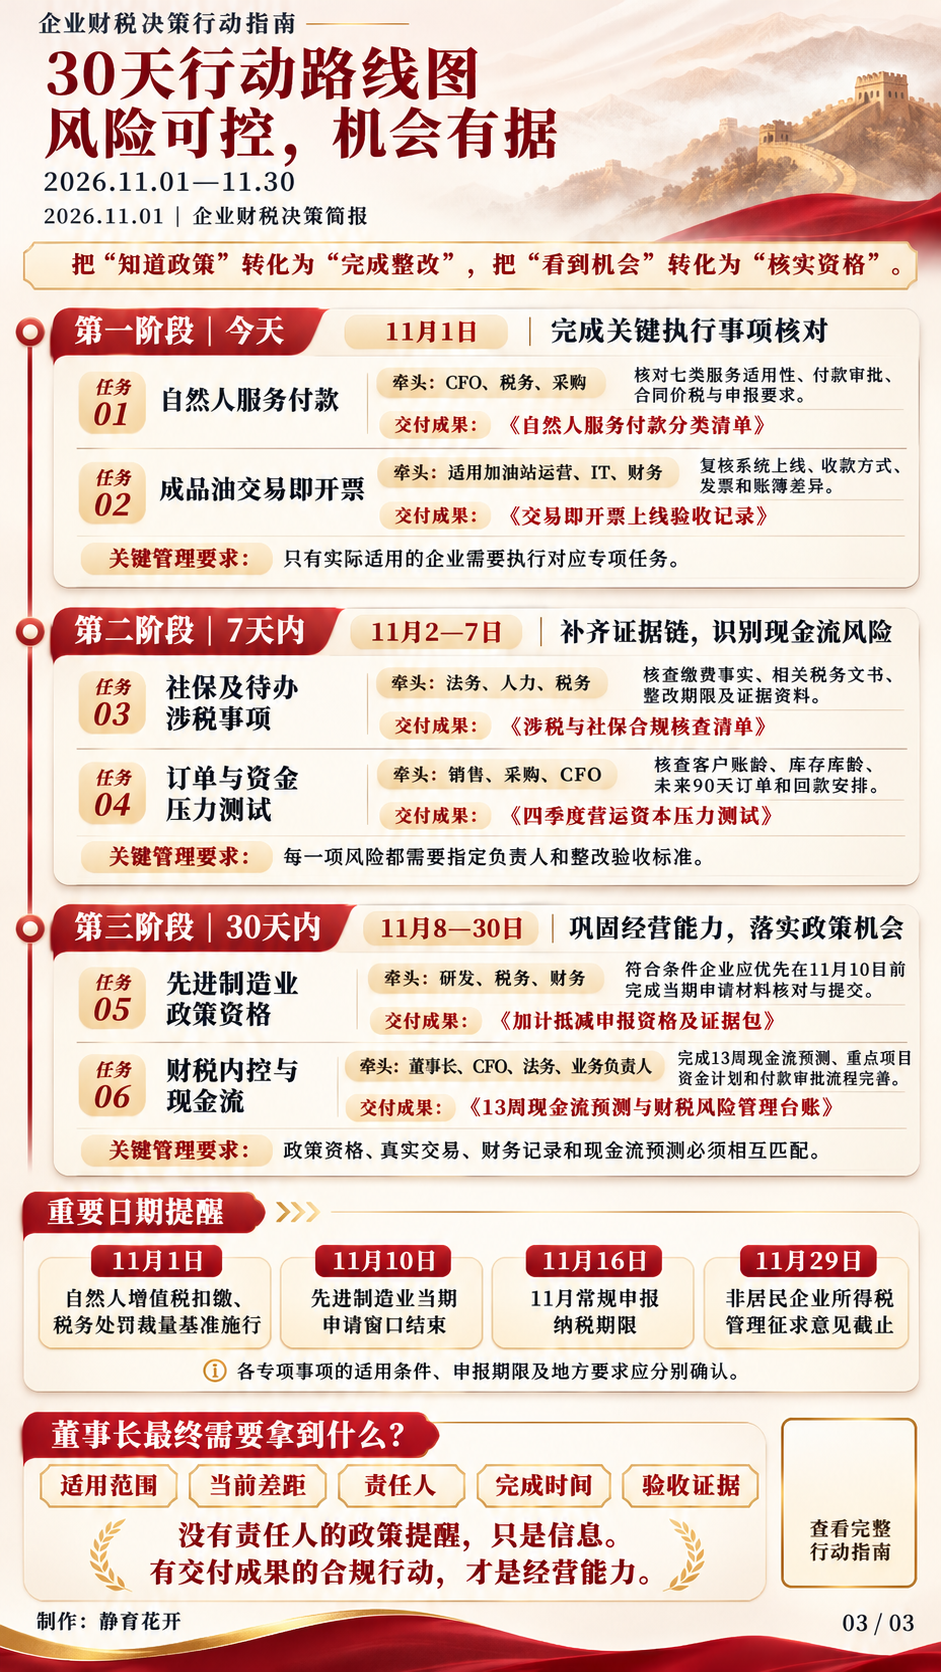
区分法律施行日、系统改造期限、申报窗口和征求意见截止日。
按照真实适用条件启动新流程
保存系统验收和对账证据
提前确认资格与受理材料
15日为周日,按总局通知顺延
仅征求意见,未正式施行
每项任务必须明确责任部门、验收成果与法定适用边界。
不是只问“有没有处罚”,而是追问合同、交付、付款、发票、账簿和申报能否闭环;真实订单能否转化为现金流。
全部链接指向报告中列出的官方来源,可打开进一步核对。
本材料为一般企业决策参考。具体申报、税收优惠及处罚事项,应根据现行有效法规、所在地执行规则与企业实际业务判断。正文未提供任何个人化税务承诺。
政策执行、经营风险与行动路线,点击图片可查看完整高清版。